দেশের প্রায় অর্ধেক পরিবার ঋণের বোঝায়, গ্রামে চাপ সবচেয়ে বেশি
পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা, ব্যয় ৩৫ হাজার ৩১১ টাকা
অর্থনীতি ডেস্ক · ঢাকা
প্রকাশ:
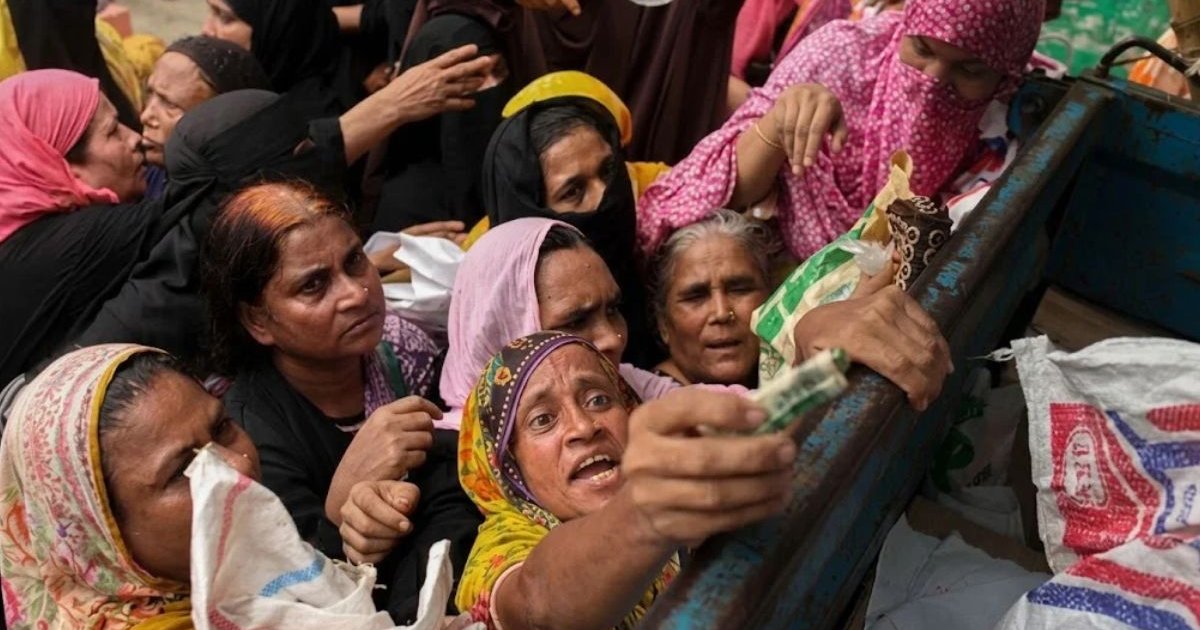
জাতীয় পর্যায়ে দেশের প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার এখন ঋণগ্রস্ত। নিত্যপণ্যের লাগামহীন মূল্যবৃদ্ধি এবং আয়ের তুলনায় জীবনযাত্রার ব্যয় অস্বাভাবিক হারে বেড়ে যাওয়ায় সাধারণ মানুষ চরম আর্থিক সংকটে পড়েছে। শহরের চেয়ে গ্রামীণ জনপদের পরিবারগুলোর ওপরই ঋণের বোঝা সবচেয়ে বেশি চেপে বসেছে।
বিজ্ঞাপন
জাতীয় বেতন কমিশনের অনুরোধে বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) একটি বিশেষ জরিপ পরিচালনা করে। সেই জরিপেই অর্থনৈতিক টানাপোড়েনের এই সংকটজনক চিত্র ধরা পড়েছে।
বিবিএসের ‘দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল’-এর ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ শীর্ষক প্রতিবেদন অনুযায়ী, গত এক বছরে দৈনন্দিন ব্যয় মেটাতে গ্রামের ৫১ দশমিক ৯১ শতাংশ পরিবার ঋণ নিতে বাধ্য হয়েছে। একই সময়ে শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার ধারদেনার আশ্রয় নিয়েছে।
জরিপের তথ্য বলছে, জাতীয় পর্যায়ে একটি পরিবারের মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা, আর গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ প্রতিটি পরিবারকেই প্রতি মাসে ঘাটতি নিয়ে চলতে হচ্ছে। আয়ের তুলনায় ব্যয়ের চাপ সবচেয়ে বেশি সিটি করপোরেশন এলাকায়, যেখানে পরিবারপ্রতি মাসিক গড় খরচ ৪৬ হাজার ৭৭৮ টাকা। অন্য শহরাঞ্চলে এই খরচ গড়ে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।
ব্যয়ের খাত বিশ্লেষণে দেখা যায়, জাতীয় পর্যায়ে মোট খরচের অর্ধেক যায় খাদ্যে, বাকি অর্ধেক খাদ্যবহির্ভূত খাতে। তবে সিটি করপোরেশন এলাকায় মাসিক খরচের প্রায় ৫৬ দশমিক ৭ শতাংশই যায় খাদ্যবহির্ভূত নাগরিক নানা প্রয়োজনে।
বিজ্ঞাপন
২০২২ সালের খানা আয় ও ব্যয় জরিপে চিত্রটি ছিল ভিন্ন। তখন জাতীয় পর্যায়ে পারিবারিক মাসিক গড় আয় ছিল ৩২ হাজার ৪২২ টাকা, আর গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ তখন পরিবারগুলোর সামান্য হলেও উদ্বৃত্ত সঞ্চয় থাকত, যা এখন বড় অঙ্কের ঘাটতিতে রূপ নিয়েছে।
নবম জাতীয় বেতন স্কেলের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বাড়ানোর সুপারিশ তৈরিতে সহায়তার জন্য কমিশন এই জরিপ চালাতে অনুরোধ করেছিল। সে অনুযায়ী গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর দেশের ১৫০টি নমুনা এলাকার ৩ হাজার পরিবারের ওপর আধুনিক ডিজিটাল পদ্ধতিতে জরিপটি করা হয়।
জরিপের ফলাফলকে দেশের দুর্বল সামষ্টিক অর্থনৈতিক বাস্তবতার স্পষ্ট প্রতিচ্ছবি বলে মন্তব্য করেছেন বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন। তাঁর মতে, টানা কয়েক বছরের প্রবৃদ্ধি হ্রাস, দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতি, কর্মসংস্থানে স্থবিরতা এবং মানুষের প্রকৃত মজুরি কমে যাওয়াই সাধারণ মানুষকে ঋণের ফাঁদে ঠেলে দিচ্ছে। গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা মারাত্মকভাবে কমেছে বলেও তিনি জানান।
জাহিদ হোসেন আরও ব্যাখ্যা করেন, জীবনযাত্রার মান উন্নত হওয়ায় খরচ বাড়েনি; বরং নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্যেই মানুষ দিশেহারা। শহরের তুলনায় গ্রামে অর্থনৈতিক বৈচিত্র্য ও কাজের সুযোগ সীমিত, তাই সেখানে ঋণের হার বেশি। গ্রামীণ অর্থনীতিতে রেমিট্যান্সের ভূমিকা থাকলেও তা পৌঁছায় মাত্র ৭ থেকে ৮ শতাংশ মানুষের কাছে। ফলে বাকি বিপুল জনগোষ্ঠী পুরোনো সঞ্চয় ভেঙে কিংবা ধারদেনা করে কোনোমতে টিকে আছে।
বিজ্ঞাপন
বিবিএসের এই তথ্য বিশ্বব্যাংকের সাম্প্রতিক দারিদ্র্য পূর্বাভাসের সঙ্গে মিলে যাচ্ছে। গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’-এ সতর্ক করা হয়েছে, তীব্র অর্থনৈতিক মন্দা, কর্মসংস্থানের ঘাটতি ও দীর্ঘমেয়াদি মূল্যস্ফীতির চাপে দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। এ ছাড়া তীব্র জ্বালানি সংকট ও কারখানা বন্ধ হয়ে যাওয়ায় শিল্প খাতে নতুন কর্মসংস্থান তৈরি হচ্ছে না, যা এই অর্থনৈতিক চাপকে আরও গভীর করছে।